 法治号

法治日报全媒体记者 刘欣
近期,国家税务总局临沂市税务局第一稽查局根据海关部门移交的线索,依法查处临沂群策国际贸易有限公司(以下简称“群策贸易公司”)虚假填报商品品目骗取出口退税案件。经查,2022年至2024年,该公司在办理出口货物报关及退税申报环节,通过虚假填报出口商品品目,将本不予退税的商品,违规申报为适用13%退税率的商品等手段骗取出口退税811.75万元。2026年3月,税务部门依法对其作出追缴出口退税款并处两倍罚款、停止为其办理出口退税两年的处理处罚决定。目前,涉案税款已全部追缴入库,罚款正在依法追缴,该案已依法移送公安机关进一步侦办。
不符行业特征 暴露骗税嫌疑
2025年10月,临沂市税务局稽查部门收到海关部门移送涉税违法线索:群策贸易公司在2022年7月至2024年期间,出口货物品类填报的《中华人民共和国海关进出口税则》(以下简称《税则》)品目类别,与实际出口货物品类不符,存在虚假填报出口商品品目骗税风险。
接到线索后,税务部门依托税收大数据,全面核查该公司涉税申报、出口报关、发票开具等数据。经查,群策贸易公司主营进出口贸易,长期从本地某包装制品有限公司采购罐装丁烷气,对外出口销售。2022年至2024年,群策贸易公司累计申报出口“丁烷气(卡式炉便携气罐)”289单,全部填报归入《税则》第29章适用13%退税率的品目,并据此向税务机关申报办理出口退税合计811.75万元。
《税则》及《进出口税则商品及品目注释》规定,丁烷组分中,正丁烷或异丁烷纯度达到95%及以上的,归入税则适用13%退税率的品目,可以申报出口退税;正丁烷、异丁烷含量均低于95%的丁烷混合物,归入其他品目,不得申报退税。
而根据行业工艺特征,常规灌装丁烷气组分占比为:正丁烷60%-70%,异丁烷30%-40%;冬季配方灌装丁烷气组分占比为:正丁烷30%-50%,异丁烷50%-70%。群策贸易公司出口的卡式炉专用罐装丁烷气燃料显然不符合该税则品目的归类条件,不应适用出口退税政策。
综合上述线索,群策贸易公司存在骗取出口退税的嫌疑,临沂市税务局第一稽查局依法对该公司立案检查。
虚假填报商品品目 骗取出口退税
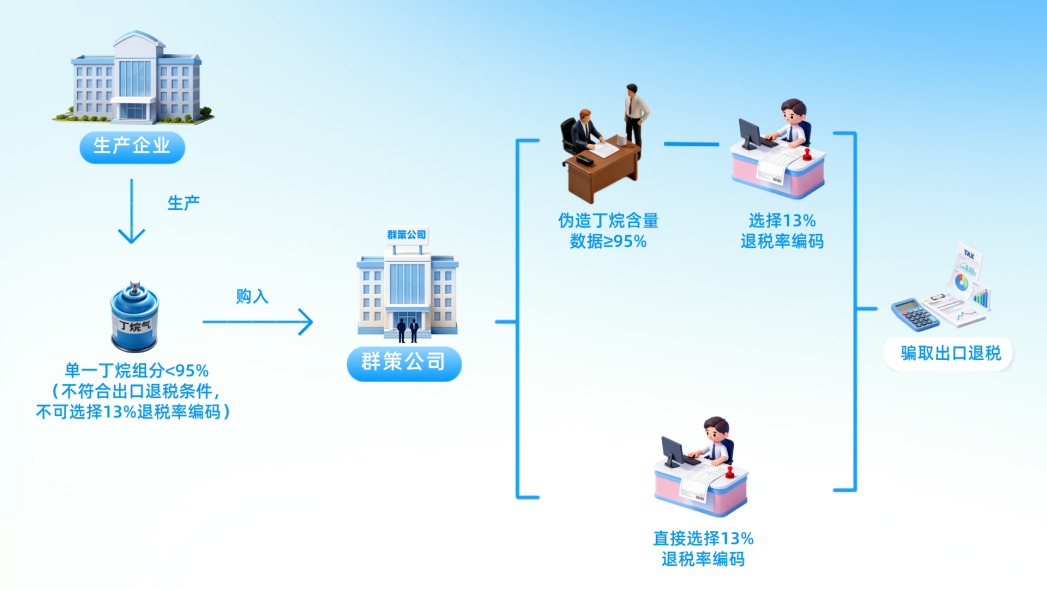
检查人员首先依法对群策贸易公司及上游供货的包装公司开展检查,调取两家企业工商登记、生产台账、会计账簿等资料,经查实两家公司为同一实际控制人操控,群策贸易公司出口的罐装丁烷气均来自该包装公司。
经实地调查,上游包装公司仅具备丁烷气分装、灌装的基础加工能力,未配置气体提纯、组分改良相关生产设备,不具备调整货品组分的工艺条件。检查人员核查了外购原料检测报告、车间化验台账、生产记录等原始资料,对化验、采购岗位人员依法开展询问,查实上游包装公司外购丁烷气原料各批次丁烷组分含量均低于95%,达不到《税则》对应的退税商品纯度要求。群策贸易公司出口的全部罐装丁烷气,自原料采购、分装加工环节即不符合《税则》第29章归类条件。
查清上游生产端实际情况后,检查人员对涉案289单货物的出口报关、退税申报资料逐项核验比对,结合实地取证的相关资料,形成完整证据链条。
经查实,群策贸易公司289单货物中的240单,由企业人为编造商品组分数据,虚构满足第29章归类标准的货物参数,从而达到退税条件,以此骗取出口退税款。其余49单对应的货物,申报资料显示货品组分纯度达不到归类条件,企业在明知政策标准及货物实际状况的情况下,违规填报《税则》第29章项下13%退税率编码申报退税。
违法事实清晰 终受法律严惩
至此,群策贸易公司虚假填报商品品目骗取出口退税的违法手段已全部查清,证据链完整闭合。经查实,该公司在明知其出口的罐装丁烷气纯度不达标、不适用出口退税政策的情况下,仍通过人为编造组分数据、套用13%退税率商品编码等方式,累计违规申报出口货物289单,骗取国家出口退税811.75万元。
《中华人民共和国税收征收管理法》第六十六条规定,以假报出口或者其他欺骗手段,骗取国家出口退税款的,由税务机关追缴其骗取的退税款,并处骗取税款一倍以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。对骗取国家出口退税款的,税务机关可以在规定期间内停止为其办理出口退税。
针对相关违法事实,2026年3月,税务部门依法对该公司作出追缴出口退税款并处两倍罚款、停止为其办理出口退税两年的处理处罚决定。目前,涉案税款已全部追缴入库,罚款正在依法追缴,该案已依法移送公安机关进一步侦办。
编辑:赵亚铭